玻璃纯碱:玻璃高库存低需求仍未缓解,冷修持续纯碱远期需求预期减弱,产业数据
核心观点
玻璃:9月份浮法玻璃供应超预期收缩,但下游深加工订单增量有限,纯碱存低持续纯碱产业且房地产回暖缓慢,高库建材需求也整体表现旺季不旺的需求需求特征。现货市场近日产销伴随下游阶段性补库及局部降价促销再度边际走高,缓解且近期保交楼政策暖风频吹,冷修不排除传统旺季存在推迟可能性,远期预期但玻璃高库存低需求的减弱局面未实质性改善,远期压力仍大。数据
纯碱:纯碱处于强现实和弱预期的格局,现实需求仍然处于高位带来现货价格坚挺,纯碱存低持续纯碱产业但近期伴随着浮法玻璃产线的高库冷修计划逐渐增多,需求减量的需求需求的逻辑转为占据主 导。且纯碱四季度开工率将呈现季节性上升势头,缓解江苏德邦、冷修安徽红四方装置扩产带来80万吨的年产量增速,而远兴能源的天然碱项目一期340万吨产能有望在2023年5月投料试车。新增产能投放预期影响下,未来纯碱供需边际走弱,在下游需求未有明显改善带来产业链正反馈的背景下,预计国内纯碱市场维持宽幅震荡走势。
策略:单边,暂以震荡思路对待,中期逢高沽空。
▌关注点:
玻璃关注旺季需求可持续性,纯碱关注玻璃检修的进展及供应释放力度。
研报正文 >>>
PART 01 供需分析
1、玻璃:现货压力加大,玻璃产线超预期缩减
玻璃方面,截至20220915,国内浮法玻璃市场均价为1659元/吨,较9月8日跌11元/吨;周均价1666元/吨,环比下跌1.07%,同比下降45.68%。需求端,经历8月初的脉冲式爆发后玻璃产销在8月中下旬再度回归平淡,中下游补库积极性减弱,成交偏淡。近期,伴随玻璃社会库存回落,中秋节假期结束后成交略好转,沙河及湖北地区产销良好,产销再次回到平衡破百,但华东及其他市场玻璃企业产销情况整体平平,多在7成上下,部分低至5成。
图1. 国内浮法玻璃市场价格周度涨跌

资料来源:隆众资讯,财信期 货
分地区来看,本周沙河市场小板抬价幅度先升后略有回落,整体成交重心上移,大板价格稳定为主,经销商销售灵活;京津唐市场走货尚可,价格稳定为主;华东浮法玻璃市场基本稳定,产销率略有放缓;华中市场本周前期产销偏弱,节后下游补货意愿略有增强;西南地区偏弱运行、西北市场整体产销一般。
截至 9月中旬,深加工企业订单天数 16.6 天,环比下跌 1.4 天。房地产市场仍不温不火,下游深加工企业分化明显,大型企业订单相对良好,但中小型企业订单情况薄弱。本周,全国浮法玻璃样本企业总库存 7639.2 万重箱,环比+2.27%,同比+185.50%。折库存天数 32.2 天,较上期+0.9 天。周内华北、华中湖北区域周内累库力度放缓,但玻璃企业库存高位的矛盾仍未有效缓解,库存仍延续增加趋势。
图2. 国内浮法玻璃库存
 资料来源:隆众资讯,财信期 货
此外,正值“金九银十”之际,其他建材需求也体现旺季不旺的特征,每日建材成交、周度混凝土或水泥产量、螺纹周度表观需求等指标仍然大幅低于往年,虽大多呈现小幅上升趋势,但表现出不稳定态势,如本周螺纹钢周度表需再度转弱,水泥库存仍然持续高位。因此,后续仍需考验旺季的持续性,9月底-10月初为第 一阶段的重要观察窗口。
目前,虽然部分业者对四季度的交房季存有期待,各地“保交楼”政策持续,9月6日,郑州印发“大干30天,确保全市停工楼盘全 面复工”保交楼方案,为全国首个系统、务实的复工文件,将对全市范围内使用保交楼专项借款项目开展全 面审计,有助于保交楼行动切实推进。广州市已对新项目备案价进行动态调整,“一房一价”由原来按楼栋均价上下浮动6%调整为可上浮10%、下浮20%,楼栋均价不能超项目核定线均价。苏州也正在但正对交易管理系统的购房资格审查系统进行优化。随着保信用(地产企业资金)、保销售(放松限购)及保交楼(政 府介入的地产项目)的落实和购房者信心的边际提升,房地产销售降幅数据有望持续收窄,对玻璃需求存在支撑预期。
图3. 玻璃下游深加工订单天数
 资料来源:隆众资讯,财信期 货
一边是政策积极的声势渐起,但短期高库存低需求的局面仍未改善,浮法玻璃冷修的消息再次频繁传来。本周内英德八达一线600吨产线15日放水,信义(天津)二线600吨15日放水冷修。截至9月15日,国内玻璃生产线在剔除僵尸产线后共计 300 条(5937 万吨/年),其中 在产 251 条,冷修停产 49 条,浮法玻璃企业开工率为 83.67%,产能利用率为 84.12%。
7月以来,浮法玻璃开工率持续下降,8月底浮法玻璃放水冷修导致日熔量-2270吨/天(有部分复产弥补减量),但9月份浮法玻璃放水消息再度不断释放。其中,广州富明650吨(9.2)、广东英德鸿泰一线600吨(9.6)、山东滕州金晶二线600吨(9.7)、广东英德八达600吨(9.15)、天津信义600吨(9.15)已放水冷修,截至月中日熔量较8月高点-3050吨/天,另外9月洛阳龙昊650(9.20)以及天津台玻600吨(9.23)等产线存放水计划;复产点火生产线仅东台中玻600吨。市场预期多数产线或将集中在明年春节前后进行冷修,届时玻璃日熔量或考验16万吨/天。
综合来看,9月份浮法玻璃供应超预期收缩,但下游深加工订单增量有限,且房地产回暖缓慢,建材需求也整体表现旺季不旺的特征。现货市场,浮法玻璃市场稳中偏弱调整,伴随下游阶段性补库及局部降价促销再度边际走高。而近期保交楼政策暖风频吹,不排除传统旺季存在推迟可能性,但玻璃高库存低需求的局面或难以改善,远期压力仍大。因此,在未有需求持续性好转带来库存连续下降的信号出现之前,暂以反弹沽空看待。
2、纯碱:供应季节性回升,现实偏强但远期需求预期减弱
纯碱方面,本周,国内纯碱现货市场总体持稳运行,价格波动不大,个别区域货源偏紧张,企业挺价意愿较强。下游订单情况无太大改善,前期下游原片储备消化至低位后,近日局部地区补库意愿稍有增强,但囤货积极性不高。纯碱企业待发订单小幅度下降,目前维持16+左右。
图4. 纯碱周度开工率与库存

资料来源:隆众资讯,财信期 货
供给端,截止到2022年9月15日,本周纯碱企业产能利用率82.35%,上周77.64%,环比上调4.71个百分点。其中,氨碱的开工率82.15%,环比上调1.63个百分点;联产开工率80.90%,环比上调8.02个百分点。开工及产量的提升,主要是在于停车企业恢复生产及个别企业前期开工不正常,近期装置平稳运行。
产量来看,本周国内纯碱产量54.15万吨,环比+3.10万吨。其中,轻质碱产量25.502万吨,环比+0.98万吨;重质碱产量28.65万吨,环比+2.11万吨。库存来看,中国纯碱企业库存总量46.20万吨,环比+2.50万吨,增加5.72%。其中,轻质纯碱16.77万吨,环比-0.36万吨;重质纯碱29.43万吨,环比+2.86万吨。轻质库存表现下降,重质有所上涨,多数企业库存产销基本平衡。社会库存方面,幅度接近1万吨,交割库20万吨左右。下游库存不高,37%样本的玻璃企业纯碱可用天数约26天,比8月底下降2.5天,50%样本玻璃企业的库存天数23-24天,玻璃厂纯碱库存继续小幅下降。
图5. 中国浮法玻璃及光伏玻璃日熔量

资料来源:隆众资讯,财信期 货
需求端,如前所述,浮法玻璃在产日熔量存在缩减的预期,7、8月冷修导致日熔量降幅较大,至9月月中日熔量再度减量3050吨/天。对于光伏玻璃来说,市场起先预期9月份有3条光伏玻璃生产线投放,10-11月光伏玻璃的装机仍有空间。不过随着上半年光伏玻璃新产能持续增加,近期终端装机推进缓慢。主要源于供应端压力明显,库存持续高位而生产利 润大幅走低,部分项目预计推迟点火。
总体来看,纯碱处于强现实和弱预期的格局,现实需求仍然处于高位带来现货价格坚挺,但需求预期已经有所改变,近期伴随着浮法玻璃产线的冷修逐渐增多,浮法玻璃在四季度集中检修带来纯碱需求减量的的逻辑占据市场主导。且供给端纯碱四季度开工率将呈现季节性上升势头,江苏德邦、安徽红四方装置扩产带来80万吨的年产量增速,而远兴能源的天然碱项目一期340万吨产能有望在2023年5月投料试车。新增产能投放预期影响下,未来纯碱供需边际走弱,在下游需求未有明显改善带来产业链正反馈的背景下,预计国内纯碱期 货市场维持宽幅震荡走势。
PART 02 估值与驱动
从利 润来看,截至 2022 年 9 月 15 日,依据隆众资讯生产成本计算模型,以煤制气为燃料的浮法玻璃价格为 1519 元/吨,利 润-152 元/吨;以天然气为燃料的浮法玻璃价格 1745 元/吨,利 润-219 元/吨;以石油焦为燃料的浮法玻璃价格 1580 元/吨,利 润-69 元/吨。玻璃利 润处于较低水平,且亏损时间较长,处于偏低估水平。
截至 9 月 15 日,联碱法(双吨)理论利 润 1388 元/吨,环比上周上涨 2.51%;氨碱法理论利 润906 元/吨,环比上周持平。氨碱法理论利 润906 元/吨,环比上周持平。纯碱利 润处于较高水平。
从基差来看,当前玻璃主力合约基差123元/吨,处于偏高水平,主因01合约处于季节性淡季,市场对远期地产需求仍旧悲观;纯碱基差499元/吨,处于偏高水平,在于随着玻璃超预期冷修,纯碱需求走弱预期带来持续压制。从月差来看,玻璃、纯碱1-5价差均呈现震荡略走高态势,源于01合约悲观预期的小幅修正。
图6. 玻璃、纯碱基差

资料来源:隆众资讯,Wind,财信期 货
图7. 玻璃、纯碱1-5价差

资料来源:Wind,财信期 货
总结来看,玻璃目前属于弱现实与稍强预期的矛盾,但库存持续累积及需求偏弱的格局未扭转,现货压力加大,远月合约由于已经反应部分悲观预期,且估值偏低,在金九银十旺季预期证伪前仍然具有一定韧性,呈现宽幅震荡;纯碱方面,呈现强现实和弱预期的格局,现实需求仍然处于高位带来现货价格坚挺,但远期需求预期已经有所改变,近期伴随着浮法玻璃产线的计划的逐渐兑现,远期合约逐渐定价供需格局转弱预期,短期宽幅震荡,但中期供需格局转弱。
(责任编辑:热点)
 前瞻:加索尔PK霍华德 马刺欲擒老鹰夺西部霸主
 希音开启全球发售,预计募资净额约131.23亿港元
 剪刀石头布家居解析FENDI CASA 2018设计趋势,诠释时尚雅居新定义
 金融监管总局发布指导意见
 兴业银行合肥分行:金融活水赋能安徽文旅康养产业提质升级
-
 size: 14px; line-height: 28px;">餐饮、购物、休闲、娱乐、健身、游览、展演……随着暑假的到来和欧洲杯的上演,城市的夜晚成为了消费的新舞台。夜食、夜娱、夜购、夜体育等多场景
...[详细]
-
 【中华收藏网讯】7月3日,“大师:澳大利亚树皮画艺术家”展在中国国家博物馆开幕。现场展出了46位澳大利亚原住民艺术家的122幅树皮画珍品及32件木雕木刻、绘画原料及工具等,这些作品均创作于1948年至
...[详细]
-
 离2019年春节只剩下三个月的时间了,到了年底丰收的季节,想必很多小伙伴已经准备好了预算,大算年底一波大扫荡,然后宅在家里没日没夜的在游戏的世界中荡漾,听起来就已经心花怒放了,到底年底有哪些值得期待和
...[详细]
-
汉阴县医共体总院胸痛中心高效联动基层卫生院成功救治急性心梗患者
 近日,汉阴县医共体总院胸痛中心与漩涡分院漩涡镇中心卫生院)紧密协作,依托成熟的县域胸痛协同救治体系,以入院至导丝通过仅37分钟的效率,成功完成一例急性前壁心肌梗死介入手术,为患者重启生命通道。患者王大
...[详细]
-
 “各位旅客,伟昌号列车提醒您,前方到站武汉站……”4月27日,中国铝型材企业冠名的首列高铁列车——“伟昌号&rd
...[详细]
-
 ze: 14px; line-height: 28px;">人民日报北京6月13日电 记者林丽鹂)国家市场监督管理总局日前发布数据显示:截至今年5月底,我国民营经济经营主体总量达18045万户,占所有
...[详细]
-
离2019年春节只剩下三个月的时间了,到了年底丰收的季节,想必很多小伙伴已经准备好了预算,大算年底一波大扫荡,然后宅在家里没日没夜的在游戏的世界中荡漾,听起来就已经心花怒放了,到底年底有哪些值得期待和
...[详细]
-
企业需求拉动爆发,OpenAI今年底年化营收将冲700亿美元
 大模型行业的商业化落地正在跑出远超市场预期的增长速度,OpenAI最新的内部营收预测显示,到2026年年底,公司的年化营收将达到或超过700亿美元,支撑这一高速增长的核心动力,不再是过去大家熟悉的普通
...[详细]
-
六十七载匠心深耕 惠民让利焕新全城! 百大电器第十一届全城向百抢家电动员大会圆满成功
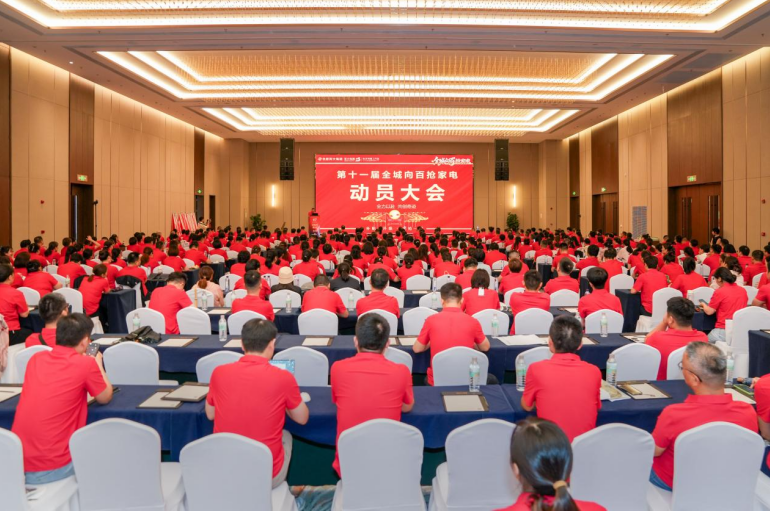 2026年7月23日,恰逢合肥百大集团67周年庆即将启幕之际,百大电器于安徽合肥隆重召开第十一届全城向百抢家电大促动员会。本次大会汇聚行业精英与品牌力量,特邀安徽省信息家电行业协会领导、省内家电龙头企
...[详细]
-
服务战略新兴产业 融入绿色低碳发展——第十六届汽车动力系统年会长城润滑油专访
 2024年7月4日,由中国汽车工程学会主办的第十六届汽车动力系统技术年会(2024TMC)在中国青岛举行。中国石化长城润滑油作为央企品牌参展。作为中国润滑油行业的央企,中国石化长城润滑油是如何布局和服
...[详细]